
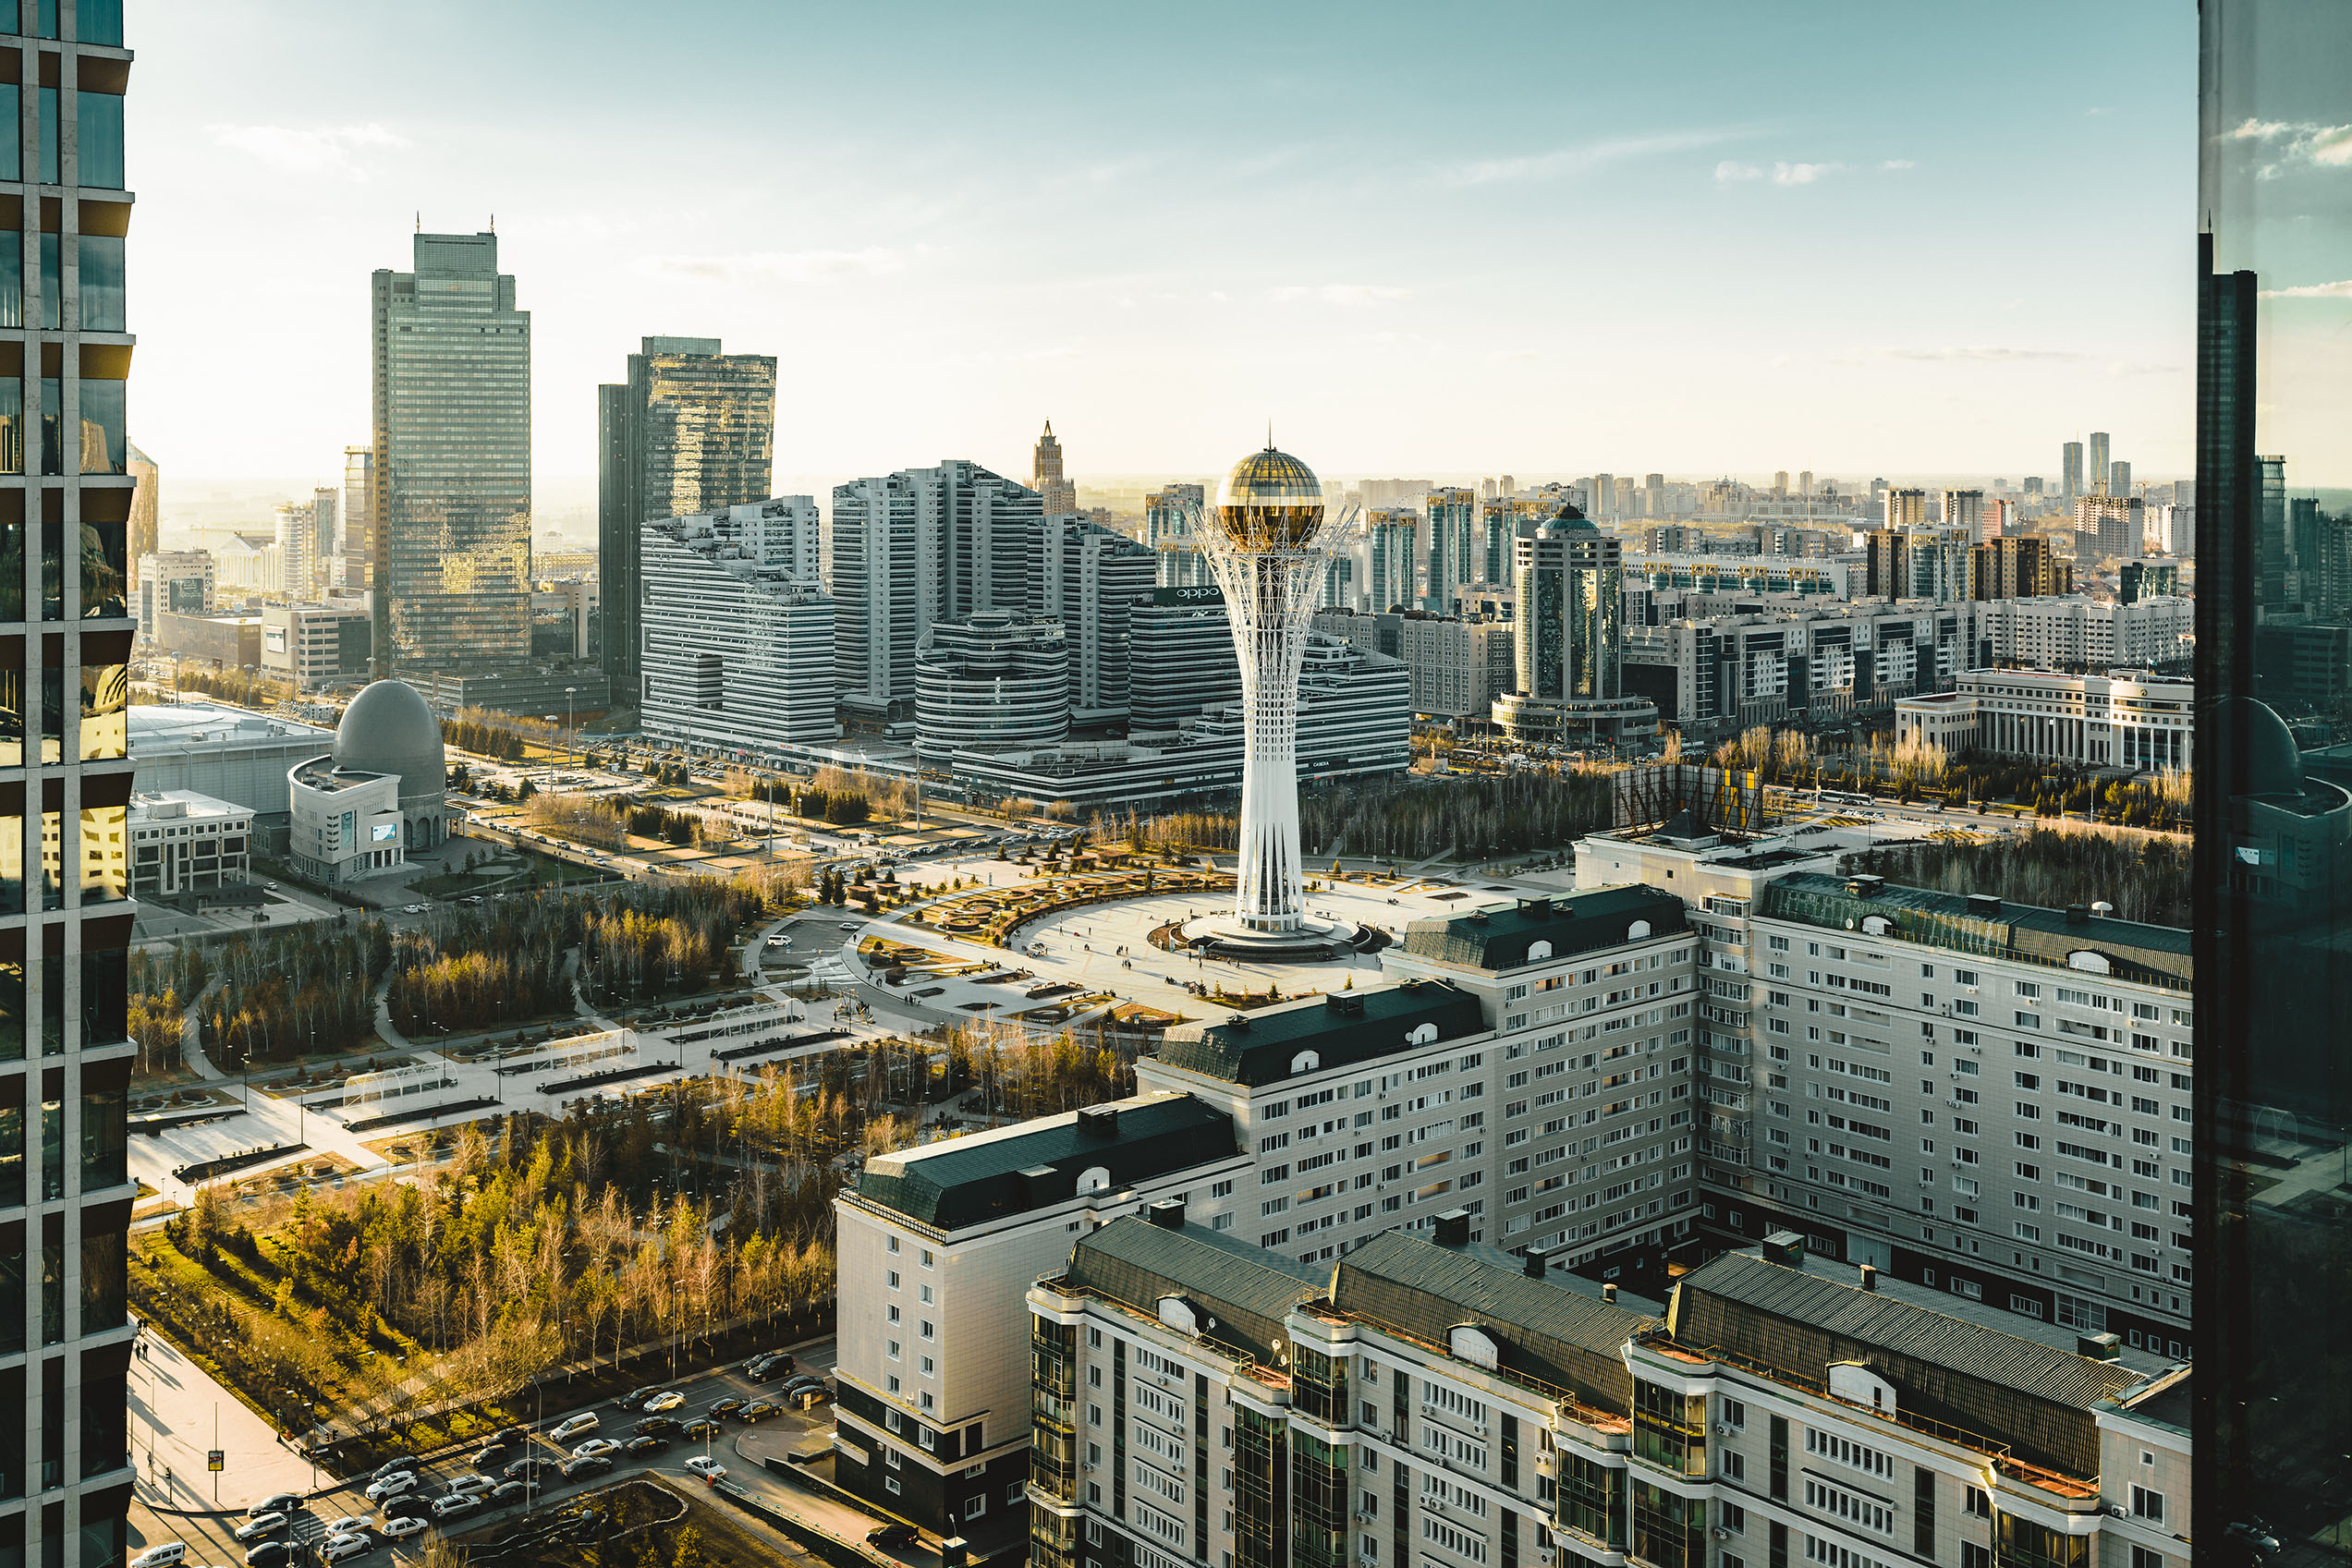
Kasachstan ist für internationale Banken kein neuer Markt. Neu ist jedoch die Dynamik, mit der das Land derzeit auf den internationalen Konsortialkreditmarkt zurückkehrt. Nach Jahren vergleichsweise geringer Aktivität sehen wir wieder größere Transaktionen, eine breitere internationale Bankenbasis und zunehmend Finanzierungen, die weit über den klassischen Konsortialkredit hinausgehen.
Ein wichtiges Signal war die Rückkehr der Halyk Bank an den internationalen Syndizierungsmarkt im Jahr 2024. Die ursprünglich mit USD 200 Mio. gestartete Finanzierung wurde aufgrund der Nachfrage auf USD 300 Mio. erhöht. Zwölf Banken aus Nordamerika, Europa, dem Nahen Osten und Asien beteiligten sich. Für Halyk war es die erste internationale Syndizierung seit 2008.
2025 folgte ForteBank mit ihrem Debüt am internationalen Konsortialkreditmarkt. Bereits 2026 konnte die Bank mit einer neuen Finanzierung über USD 300 Mio. und einer Laufzeit von zwei Jahren einen weiteren Schritt machen. AKA war dabei gemeinsam mit ADCB, Commerzbank, Deutsche Bank, FAB und Mashreq als Bookrunner und Mandated Lead Arranger federführend beteiligt. Die Mittel sollen zur Finanzierung von Projekten im realen Sektor der kasachischen Wirtschaft eingesetzt werden.
Diese Transaktionen zeigen: Der internationale Bankenmarkt für Kasachstan öffnet sich wieder. Noch interessanter ist jedoch, dass diese Entwicklung längst nicht auf Banken beschränkt bleibt.
Mehr als ein Markt für Banken
Ein besonders gutes Beispiel dafür ist der Bergbausektor. Im Oktober 2025 nahm der kasachische Goldproduzent AK Altynalmas einen fünfjährigen, unbesicherten Konsortialkredit über USD 220 Mio. auf. Dem Bankenkonsortium gehörten Société Générale, ING, Natixis, Halyk Bank und Bank CenterCredit an. Die Finanzierung dient unter anderem der Optimierung der Finanzierungsstruktur und der Bereitstellung von Working Capital.
Gerade diese Transaktion halte ich für bemerkenswert. Internationale und lokale Banken finanzieren gemeinsam einen kasachischen Corporate über fünf Jahre – und damit deutlich länger als bei vielen klassischen Emerging-Markets-Syndizierungen.
Der Rohstoffsektor bietet darüber hinaus erhebliches Potenzial für strukturierte Lösungen. Unternehmen wie Kazakhmys haben bereits in der Vergangenheit Pre-Export- und Prepayment-Finanzierungen genutzt. Bei Kupfer, Uran, Gold und anderen strategischen Rohstoffen können neben klassischen Corporate Loans deshalb auch Pre-Export Finance, Offtake- und Prepayment-Strukturen sowie Kreditversicherungen eine wichtige Rolle spielen.
Das ist eine der Besonderheiten Kasachstans: Das Land verfügt nicht nur über einen Bankensektor mit international finanzierbaren Adressen, sondern gleichzeitig über große Rohstoff-, Infrastruktur- und Energieunternehmen mit erheblichem langfristigem Kapitalbedarf.
Kasachstan, Usbekistan und Aserbaidschan: Drei unterschiedliche Märkte
Im regionalen Vergleich zeigen sich deutliche Unterschiede. Usbekistan hat sich in den vergangenen Jahren zum transaktionsreichsten internationalen Konsortialkreditmarkt Zentralasiens entwickelt. Vor allem staatliche und größere Geschäftsbanken treten regelmäßig als Kreditnehmer auf.
Der Markt weist dadurch eine höhere Frequenz klassischer internationaler FI-Syndizierungen auf. Aserbaidschan ist dagegen kleiner und konzentrierter. Internationale Bankliquidität fokussiert sich dort stärker auf eine begrenzte Zahl großer Banken und staatsnaher Kreditnehmer sowie auf den Energie- und Infrastruktursektor.
Kasachstan liegt strukturell anders. Die Zahl klassischer FI-Syndizierungen ist bislang geringer als in Usbekistan, gleichzeitig ist die potenzielle Kreditnehmer- und Projektbasis breiter. Neben Banken wie Halyk und Forte stehen große Unternehmen aus Bergbau und Metallen, Öl und Gas, Transport und Logistik sowie zunehmend erneuerbare Energien und Infrastruktur.
Das Potenzial Kasachstans sollte deshalb nicht allein an der Zahl der jährlichen Syndizierungen gemessen werden. Entscheidend ist vielmehr, welche Art von Finanzierungen der Markt künftig hervorbringen kann.
Von „plain vanilla“ zu Structured Finance
Aktuell sind klassische Senior-Unsecured-Finanzierungen bei den öffentlich sichtbaren internationalen Syndizierungen weiterhin sehr präsent. Eine vollständige öffentliche Statistik, die den kasachischen Markt zuverlässig in „plain vanilla“, strukturierte und ECA-gedeckte Finanzierungen aufteilt, existiert allerdings nicht.
Die Entwicklung der vergangenen Jahre zeigt jedoch, wohin sich der Markt bewegen kann. Ein hervorragendes Beispiel ist Kazakhstan Temir Zholy (KTZ). Für die Beschaffung von Güterzuglokomotiven besteht eine von Société Générale und Natixis bereitgestellte Finanzierung über rund EUR 770 Mio., abgesichert durch die französische Exportkreditagentur Bpifrance Assurance Export. Die Finanzierung läuft langfristig bis 2035/36. Daneben bestehen weitere ECA-gedeckte Fazilitäten für Güter- und Passagierlokomotiven.
Noch einen Schritt weiter geht die Finanzierung des Almaty Railway Bypass. KTZ vereinbarte 2026 Finanzierungen mit AIIB, IFC und Standard Chartered über insgesamt rund CHF 243 Mio., unterstützt durch eine Garantie der Multilateral Investment Guarantee Agency (MIGA).
Hier zeigt sich die eigentliche Stärke strukturierter Finanzierung: Nicht eine Bank muss das gesamte Risiko übernehmen. Geschäftsbanken, Entwicklungsbanken, Exportkreditagenturen und Garantiegeber können unterschiedliche Teile des Risikos tragen und dadurch Laufzeiten und Finanzierungsvolumina ermöglichen, die über einen klassischen Corporate Loan hinausgehen.
Wo liegen die größten Chancen?
Vier Bereiche halte ich für besonders interessant.
Erstens: Transport und Logistik. Kasachstans geografische Lage zwischen China und Europa und die wachsende Bedeutung des Middle Corridor erfordern erhebliche Investitionen in Eisenbahn, Häfen, Logistikzentren und andere Infrastruktur. Die KTZ-Finanzierungen zeigen bereits, welche Rolle internationale Banken, ECAs und multilaterale Institutionen dabei spielen können.
Zweitens: Energie und Energiewende. Kasachstan bleibt ein bedeutender Produzent fossiler Energieträger, verfügt aber gleichzeitig über enormes Potenzial für Wind- und Solarenergie sowie für Netze und Speichertechnologien.
Wie groß solche Finanzierungen werden können, zeigt das Mirny-Windprojekt. Die EBRD organisiert für Aktas Energy eine Finanzierung von bis zu USD 548 Mio., darunter einen B-Loan von bis zu USD 298 Mio., der an China Construction Bank, Qatar National Bank, Société Générale und Standard Chartered syndiziert werden soll. Das Projekt verbindet einen großvolumigen Windpark mit Batteriespeichertechnologie.
Drittens: Bergbau und Metallurgie. Kupfer, Uran, Gold und andere strategische Rohstoffe gewinnen durch Elektrifizierung, Digitalisierung und die globale Energiewende weiter an Bedeutung. Altynalmas zeigt, dass internationale Banken auch klassische Corporate-Finanzierungen für diesen Sektor bereitstellen. Bei neuen Minen, Erweiterungsinvestitionen und Verarbeitungsanlagen können zusätzlich ECA-, Pre-Export- und andere strukturierte Lösungen eingesetzt werden.
Viertens: industrielle Diversifizierung. Besonders interessant wird es dort, wo Kasachstan seine Rohstoffe nicht lediglich exportiert, sondern zusätzliche Wertschöpfung im eigenen Land schafft. Maschinenbau, Chemie, Agribusiness und die Weiterverarbeitung von Rohstoffen können damit neue Kreditnehmer für den internationalen Bankenmarkt hervorbringen.
Die Rolle internationaler Banken
Internationale Banken sollten ihre Rolle dabei nicht darauf reduzieren, zusätzliche Kreditlinien bereitzustellen. Die eigentliche Aufgabe besteht zunehmend darin, verschiedene Kapitalquellen miteinander zu verbinden: internationale und lokale Geschäftsbanken, ECAs, Entwicklungsbanken, multilaterale Garantiegeber und Kreditversicherer. Dadurch können Risiken verteilt, Laufzeiten verlängert und größere Finanzierungsvolumina mobilisiert werden.
Gerade für Kasachstan halte ich dieses Modell für besonders relevant. Viele der kommenden Investitionen werden zu groß, zu langfristig oder zu komplex sein, um ausschließlich über klassische bilaterale Bankkredite finanziert zu werden.
Was kann AKA beitragen?
Genau an dieser Schnittstelle liegt auch die Rolle der AKA. Unsere Stärke besteht nicht ausschließlich darin, eine eigene Kredittranche bereitzustellen. Wir können Finanzierungen strukturieren, internationale Banken in ein Konsortium einbinden und zusätzliche Instrumente nutzen, um Risiken auf mehrere Parteien zu verteilen.
Dazu gehören klassische Konsortialkredite ebenso wie ECA-gedeckte Finanzierungen, Kreditversicherungen, Garantien und andere Formen der Risikoteilung.
Unsere Rolle als Arranger und Bookrunner der USD-300-Mio.-Finanzierung für ForteBank zeigt, dass AKA bereits aktiv am kasachischen Syndizierungsmarkt beteiligt ist.
Warum lohnt sich also für kasachische Banken und Unternehmen ein Gespräch mit AKA? Weil eine Finanzierung aus meiner Sicht nicht mit einem bestimmten Produkt beginnen sollte, sondern mit einer Frage: Wie strukturieren wir ein Projekt so, dass wir möglichst viele geeignete internationale Kapitalquellen erschließen können?
Die Antwort kann ein klassischer Syndicated Loan sein. Sie kann aber ebenso eine Kombination aus Geschäftsbanken, ECA-Deckung, Entwicklungsbanken und Kreditversicherung sein. Gerade diese Fähigkeit, unterschiedliche Finanzierungsquellen zusammenzubringen, wird für Kasachstan zunehmend wichtig.
Warum Kasachstan?
Persönlich verbinde ich mit Kasachstan ein Land, das internationaler, wirtschaftlich ambitionierter und unternehmerischer ist, als es von außen häufig wahrgenommen wird.
Bei meinen Besuchen und Gesprächen im Land ist mir insbesondere der Wille aufgefallen, internationale Partnerschaften nicht nur als kurzfristige Kapitalquelle zu betrachten, sondern langfristige Geschäftsbeziehungen aufzubauen.
Für mein Geschäft ist gerade die Kombination aus wirtschaftlicher Größe, enormen Rohstoffvorkommen, strategischer Lage und hohem Investitionsbedarf außergewöhnlich interessant.
Halyk, Forte, Altynalmas, KTZ und Mirny stehen dabei für unterschiedliche Facetten derselben Entwicklung: vom klassischen unbesicherten Bankkredit über Corporate Syndications und ECA-Finanzierungen bis hin zum komplexen Project Finance.
Das ist für mich die eigentliche Geschichte des kasachischen Kreditmarktes. Es geht nicht nur darum, ob künftig mehr syndizierte Kredite abgeschlossen werden. Entscheidend ist, dass die Finanzierungen größer, internationaler und strukturell anspruchsvoller werden. Und genau darin liegt die Chance – für Kasachstan ebenso wie für seine internationalen Finanzierungspartner.
Kazakhstan invest now
Weitere Einblicke zu Kasachstan finden Sie in der Oktober-Ausgabe von “Kazakhstan invest now”:
Internationale Finanzierung. Gemeinsam strukturiert.
Ob Konsortialkredit, ECA-gedeckte Finanzierung oder individuelle Risikoteilung: Wir entwickeln gemeinsam mit Banken und Unternehmen tragfähige Lösungen für anspruchsvolle Finanzierungsvorhaben.
Sprechen Sie mit unseren Structured-Finance-Experten.